

Как меняется эффективность ОЦО в эпоху ИИ
Автоматизация высвобождает время сотрудников, но это лишь часть ее эффекта для бизнеса. В «МФЦ Полюс» пересматривают подход к эффективности: оценивают сквозной результат сервиса, разбирают процессы до отдельных операций и ищут способы измерить ценность экспертной работы. Софья Феллер, руководитель центра качества и эффективности «МФЦ Полюс», рассказала Клубу ОЦО о трансформации оценки эффективности, а также о том, почему переход к интеллектуальным сервисам начинается с пересмотра процессов, качества данных и компетенций сотрудников.
Почему оценка через объем операций не всегда корректна
Наряду с бухгалтерским и кадровым сопровождением в «МФЦ Полюс» сосредоточены нетипичные для классического ОЦО функции: сопровождение геологоразведки, проектов капитального строительства, документарное сопровождение и экспертиза поставок. На экспертизу приходится 56% структуры центра, на транзакционную работу — 41%, на цифровое ядро — 3%.
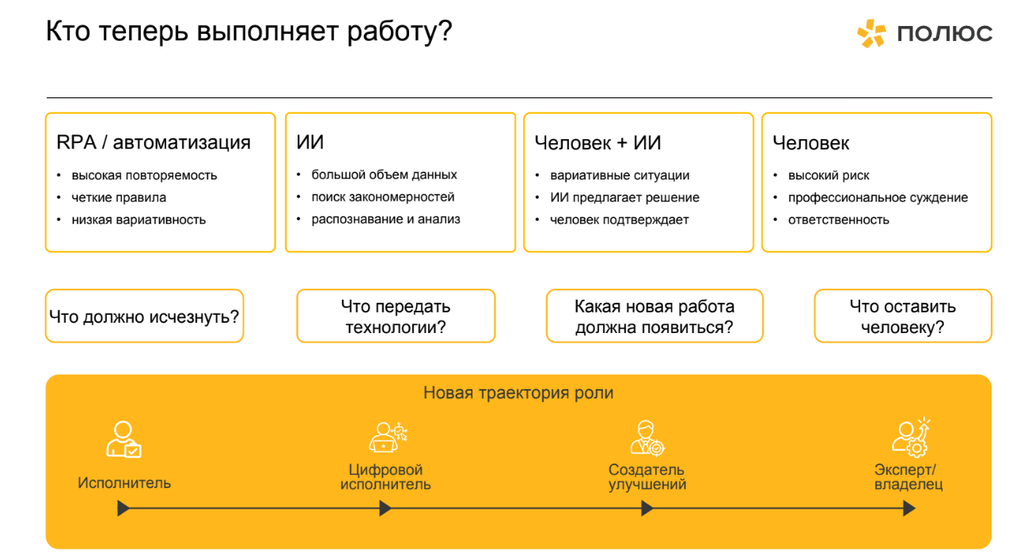
Для такого набора услуг оценка через объем операций и численность сотрудников охватывает лишь часть результата. Повторяющиеся действия можно передать роботу, анализ массивов данных — ИИ, а человеку оставить исключения, профессиональное суждение и ответственность за решение. Но как оценить работу сотрудника, который обрабатывает меньше операций, зато решает более сложные задачи?
Развитие методики оценки экспертной работы является одной из ключевых задач для МФЦ сегодня. В МФЦ сохраняют привычные показатели — производительность, стоимость, SLA, уровень автоматизации. Одновременно расширяется объект оценки: центр смотрит на скорость всего цикла, качество, клиентский результат, предотвращенные ошибки и высвобожденную экспертную емкость.
Например, если бюджет собран и согласован вовремя, компания может раньше запланировать закупки, заключить договора и получить необходимые ресурсы для проектов. Поэтому важно оценивать не только скорость подготовки бюджета, но и то, как она влияет на дальнейшую работу компании.
Сначала разобраться в процессе, затем выбирать технологию
Дополнительным стимулом к пересмотру процессов стала диагностика зрелости процессов, проведенная головной компании в МФЦ в марте 2026 года. По ее результатам цифровая зрелость транзакционного кластера составила всего 65%. Для команды это стало поводом подробнее исследовать, где сохраняются ограничения и что мешает перейти к лучшим практикам.
Для этого мы выбрали следующий подход: сначала оценить процесс, затем – каждую операцию, далее определить разрыв между существующим уровнем и целевым, а затем сформировать мероприятия, которые позволят устранить этот разрыв.
По результатам анализа выделяют операции, которые можно автоматизировать; участки, где автоматизация невозможна или нецелесообразна; процессы, которым прежде всего нужна стандартизация. Это помогает избежать ошибочного выбора инструмента. Если причина задержек — несогласованные действия или отсутствие интеграции между системами, внедрение ИИ само по себе ее не устранит.
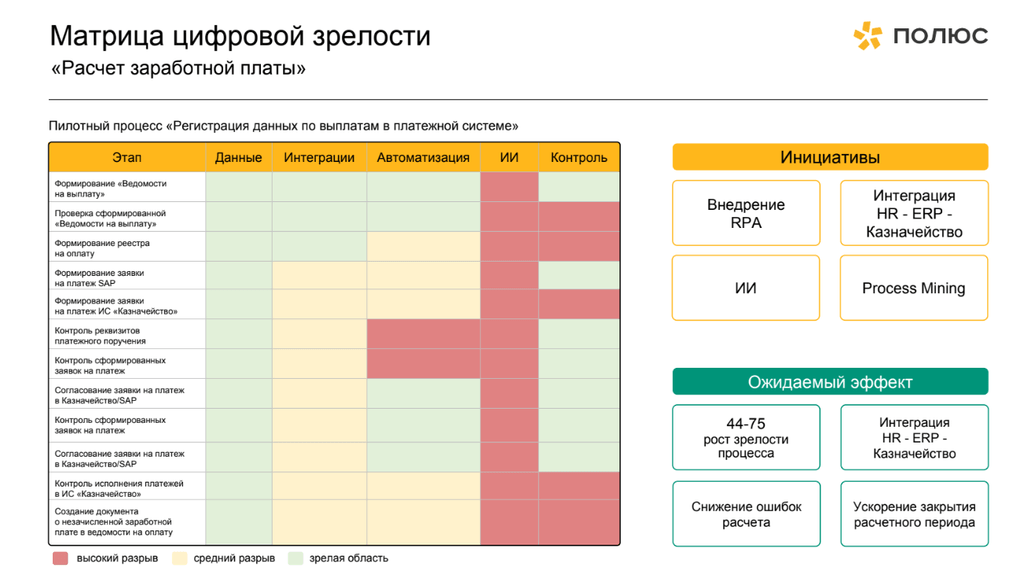
Пилотную оценку провели на процессе регистрации данных по выплатам в платежной системе в рамках расчета заработной платы (см. рис. 1). Каждый этап рассмотрели по пяти критериям: данные, интеграции, автоматизация, ИИ и контроль.
Тепловая карта показала, что даже внутри одного процесса требуются разные решения. На одних участках необходимо связать HR-системы, ERP и казначейство, на других — применить RPA или усилить контроль. Использование ИИ и Process Mining также рассматривались среди возможных инициатив.
Почему высокий уровень ЭДО не гарантирует скорость процесса
Проект «СТОП.БУМАГА» показал разрыв между наличием цифрового инструмента и тем, как сотрудники используют его в повседневной работе.
На старте совокупный уровень бухгалтерского и кадрового ЭДО составлял 70%. При этом срок подписания отдельных документов достигал примерно 20 дней, сохранялись расходы на бумажный архив и ручной ввод данных.
Команда начала с анализа видов документов. Нужно было определить, что действительно должно оставаться «на бумаге», что можно перевести в электронный формат и где бумажные экземпляры продолжают появляться, хотя цифровой маршрут уже существует.
Для каждого вида документа выбирали дальнейший путь. Часть задач передавали внутренней команде цифровизации для быстрых решений, другие требовали более длительных доработок с участием ИТ-компании группы. Одновременно работали с привычками сотрудников и соблюдением установленного порядка.
Проект дал следующие результаты (см. рис. 2):
- уровень бухгалтерского ЭДО достиг 91%; оставшиеся 9% документов не подлежат переводу в ЭДО;
- 90% документов инвентаризации переведены в электронный формат, срок их подписания сократился с 10 до 1–2 дней;
- уровень кадрового ЭДО в группе составил 66%;
- 79% комплектов кадровых документов перестали проходить через фронт-офис;
- 70% сотрудников производственных площадок подписывают кадровые документы через мобильное приложение.
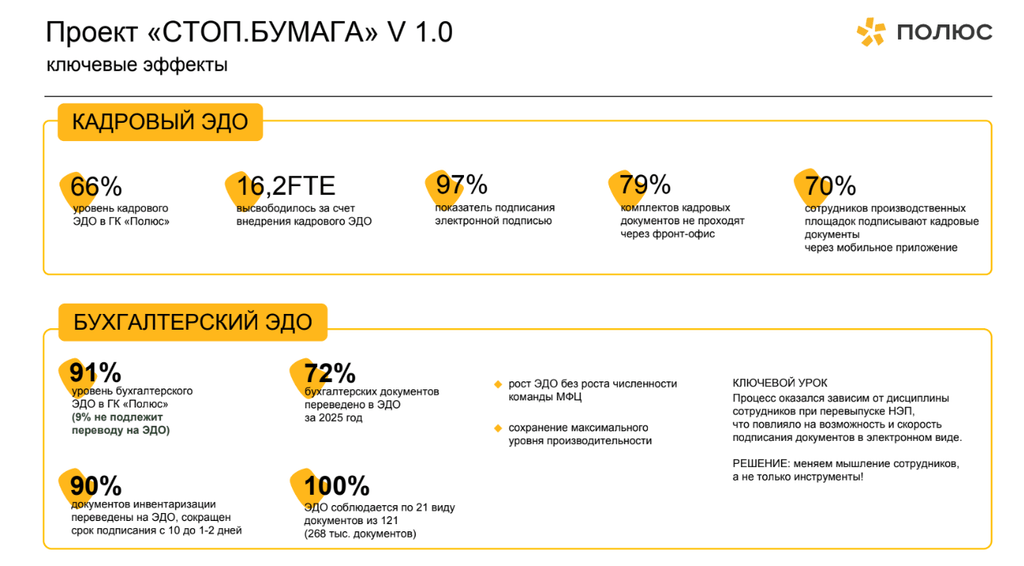
Один из выявленных барьеров был связан с дисциплиной перевыпуска электронной подписи: от этого зависели возможность и скорость подписания документов. Поэтому проект включал работу с конкретными группами сотрудников, которые продолжали приносить бумагу или действовать вне цифрового маршрута.
Вывод из этого опыта: при оценке ЭДО важно проверять не только долю электронных документов, но и весь путь — от создания до подписания и хранения. Иначе высокий показатель цифровизации может соседствовать с длительными ожиданиями и ручной обработкой.
Высвобожденные трудозатраты дают эффект только при стратегии их дальнейшего использования
Внедрение кадрового ЭДО высвободило трудозатраты в объеме 16,2 FTE — эквивалента полной занятости. Функционал сотрудников фронт-офиса перераспределили: они занялись разбором архивов на локациях, архивированием и подготовкой комплектов документов для передачи на долгосрочное хранение подрядчику. Также применялась горизонтальная ротация из транзакционных подразделений в экспертные.
Таким образом, показатель FTE в этом кейсе отражает высвобождение рабочих ресурсов. Чтобы понять результат для центра, нужно дополнительно посмотреть, на какие задачи их направили.
При оценке эффективности МФЦ ориентируется на совокупную стоимость процесса. Такой взгляд позволяет учитывать изменения нагрузки между этапами: экономия на одной операции еще не означает снижения стоимости всего сервиса.
Как сделать экспертную работу измеримой
Для центра с большой долей экспертных функций особенно важна прозрачная оценка их работы. При этом экспертная задача не всегда целиком состоит из уникальных действий. В ней могут быть повторяющиеся операции, которые поддаются учету и нормированию.
Например, при рассмотрении смет поступление документа оставляет цифровой след. Это позволяет учитывать объем работы и применять нормативы к определенным действиям. С аналитическими задачами сложнее: здесь необходимо оценивать результат и ценность для компании, а не только количество обработанных документов.
Чтобы подробнее разобраться в экспертной работе, МФЦ провел пилот внедрения Process Mining. В него включили методологов бухгалтерского и налогового учета, а также направление сопровождения строительства.
По оценке команды, пилот помог выделить повторяющуюся часть работы, описать процессы, которые ранее оставались недостаточно проработанными, обнаружить проблемные участки и определить факторы эффективности отдельных направлений.
Зачем сотруднику понимать цифровое решение
Детальная проработка процессов создает много инициатив, а ресурсы команды цифровизации ограничены. Поэтому в МФЦ развивают способность сотрудников самостоятельно находить неэффективность и участвовать в подготовке решений.
Эту задачу поддерживает образовательная программа Polyus.Lab. Она направлена на цифровую грамотность, работу с данными, умение формулировать техническое задание и запускать небольшие улучшения.
От сотрудника ожидают понимания процесса: где возникает проблема, какую гипотезу стоит проверить и какой инструмент может помочь (см. рис. 3). В идеальном случае он способен самостоятельно создать прототип.
Такие примеры в центре уже есть: сотрудники финансовой и бухгалтерской функций пишут программы и скрипты для улучшения собственной работы. Это позволяет реализовывать часть инициатив ближе к месту возникновения задачи и снижать нагрузку на информационно-аналитический центр.
Для трансформации сервисов МФЦ предпочитает короткие пилоты: проверить гипотезу, получить результат и затем решать вопрос о тиражировании.
Контроль нужно перестраивать вместе с процессом
Если меняется способ выполнения работы, прежние контрольные процедуры тоже требуют пересмотра. Проверка после завершения операции позволит обнаружить ошибку, но к этому моменту она уже повлияет на следующие этапы.
В МФЦ движение к более раннему контролю рассматривают как последовательное развитие: от проверки после операции — к встроенным правилам, автоматизированному и риск-ориентированному контролю, а в перспективе — к интеллектуальным превентивным механизмам (см. рис. 4).
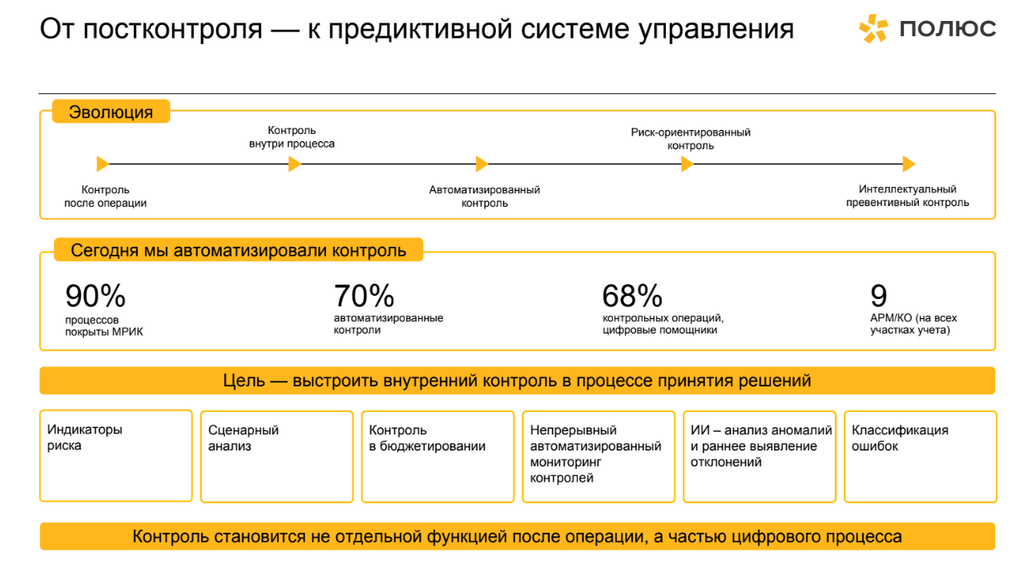
90% процессов покрыты матрицами рисков и контролей, доля автоматизированных контролей составляет 70%. Дальнейшие направления включают индикаторы риска, непрерывный мониторинг, анализ аномалий с помощью ИИ и классификацию ошибок.
Одна из планируемых задач — автоматическая фиксация ошибок. Сейчас их учет требует участия функции; центр хочет снизить эту нагрузку, чтобы сотрудники могли больше времени уделять совместному разбору причин.
Предиктивный контроль здесь остается целью развития. Для его реализации компания формирует инфраструктуру и готовит процессы к дальнейшему применению ИИ. Безопасность данных также рассматривается как обязательная часть этой работы.
Что из этого опыта применимо к другим ОЦО
Опыт «МФЦ Полюс» дает несколько ориентиров для центров, которые пересматривают свою операционную модель.
Начинать с диагностики. Детализация процесса до операций помогает отличить проблему технологии от проблемы данных, интеграции или организации работы.
Связывать показатели с результатом сервиса. Производительность и SLA сохраняют значение, но их полезно дополнять оценкой стоимости всего процесса, качества результата и тем, как он влияет на дальнейшую работу бизнеса.
Планировать использование освободившегося ресурса. Высвобождение FTE становится управленческим результатом, когда понятно, какие задачи сотрудники будут выполнять после автоматизации.
Разделять экспертную работу на составляющие. Повторяющиеся действия можно учитывать и нормировать, а для аналитики и профессиональных решений нужны отдельные критерии оценки.
Проектировать контроль одновременно с изменением процесса. Это позволяет заранее определить, где достаточно автоматического правила, а где требуется участие человека.
В «МФЦ Полюс» эта работа продолжается. Центр уже получил измеримые результаты в документообороте и автоматизации контроля, но методика оценки экспертной работы и переход к предиктивным механизмам еще развиваются. Это помогает оценивать трансформацию: фиксировать достигнутый эффект и отдельно проверять гипотезы следующего этапа.
Пять форматов эффективных коммуникаций для бухгалтеров
Наталья Аксенова, Гринатом, - о том, какие подходы и решения внедрили в компании для повышения эффективности работы бухгалтерии